Certifié AMF. Et rien à vous vendre.

Je ne place aucun produit financier. Je vous transmets les stratégies d'immobilier et d'investissement que j'utilise pour bâtir ma propre liberté — pour que vous bâtissiez la vôtre.

Comment je t’accompagne

Trois façons d’avancer avec moi, selon où tu en es. Aucun produit à te vendre — juste les stratégies que j’applique pour bâtir ma propre liberté.

Le Club

Rejoins un cercle privé où je réponds à tes questions en visio, en face-à-face, et où tu appliques mes stratégies pas à pas. La porte d’entrée pour ne plus avancer seul.
Liberté Financière

Un accompagnement immobilier sur-mesure pour bâtir un parc qui travaille pour toi — avec les mêmes leviers que j’utilise pour ma propre liberté.

Quitter le salariat

L’accompagnement premium pour ceux qui veulent vraiment partir : on bâtit ton activité de A à Z — conciergerie, café-laverie — comme j’ai bâti la mienne à Nevers.

Ils sont passés à l’action

Je ne promets pas de miracles — je transmets ce qui fonctionne. Voici ce qu’en disent celles et ceux qui m’ont fait confiance (note 4,4/5 · 12 avis Trustpilot).

★★★★★
Professionnel et efficace

Très bons conseils, rien à dire. Délil m’a très bien conseillé et orienté pour mon projet, et je n’hésiterai pas à le solliciter pour mes futurs investissements. Un très grand professionnalisme.

Gwenael Gateaud
Avis vérifié · Trustpilot
★★★★★
Un concentré de bon sens

Il fait réfléchir, prendre du recul sur le formatage de notre société et pousse à être acteur de sa réussite. Je le recommande à toute personne ayant envie de sortir du troupeau.

Mat
Avis vérifié · Trustpilot
★★★★★
Super contact

Je fais la formation, elle est très complète, l’investissement vaut le coup. Delil est facile d’accès, clair dans ses explications, et donne de bons conseils.

Anthony Paponneau
Avis vérifié · Trustpilot
★★★★★
Le savoir, la vraie ressource

Indispensable en cas de volonté d’investissement. TD Conseils propose toutes les informations nécessaires à la ressource la plus importante : le savoir.

Karim K.
Avis vérifié · Trustpilot

img

Nous avons fait appel à Delil pour notre premier achat immobilier. Il a répondu très vite à notre demande. Delil est une personne très agréable, réactive, professionnelle et rigoureuse. Nous sommes très heureux qu il puisse nous accompagner dans ce projet.

Couple primo-accédant - Avis vérifié · Pages Jaunes

Notre Blog

Plongez dans l'univers passionnant de l'investissement avec mon blog, où je partage mes réflexions perspicaces, des conseils judicieux et des analyses approfondies pour vous aider à prendre des décisions éclairées et à maximiser vos opportunités financières.

Comment lire une proposition d’investissement quand celui qui vous la présente est payé dessus
Delil Torgursul, certifié AMF, conseil en projet immobilier à Nevers

J’ai passé la certification AMF. J’ai aussi été courtier en crédit, en assurance et en travaux. Et j’ai fini par arrêter de vendre des produits financiers — pas par posture, mais parce que je me suis rendu compte que je ne pouvais pas à la fois être payé par un produit et conseiller objectivement sur ce produit.

Ce n’est pas un procès fait aux conseillers. La plupart sont honnêtes et compétents. C’est une observation structurelle : quand la rémunération dépend de la souscription, le conseil penche, souvent sans que personne ne le décide.

Alors voici ce que je ferais à votre place face à n’importe quelle proposition d’investissement. Sept questions, et ce que chaque réponse vous apprend.

1. « Comment êtes-vous rémunéré sur ce dossier ? »

La question la plus importante, et celle qu’on ose le moins poser.

Il n’y a pas de mauvaise réponse. Commission sur l’encours, commission de souscription, honoraires facturés directement, rétrocession du promoteur : tous ces modèles existent et sont légaux. Ce qui compte, c’est que la réponse soit immédiate, précise et chiffrée.

Un professionnel solide vous répond en dix secondes. Une hésitation, un « c’est le produit qui paie, ça ne vous coûte rien », ou un changement de sujet : voilà l’information. « Ça ne vous coûte rien » est toujours faux — cela se paie, simplement ailleurs dans la structure de frais.

2. « Quels sont les frais, sur toute la durée ? »

Pas les frais d’entrée. Tous les frais, année par année : entrée, gestion annuelle, frais des supports sous-jacents, frais d’arbitrage, frais de sortie, frais du contrat en plus des frais du fonds.

Un demi-point de frais annuels supplémentaires paraît négligeable sur une brochure. Sur vingt ans de capitalisation, c’est une part significative de votre performance qui change de poche. Demandez le chiffre en euros sur la durée prévue, pas en pourcentage : l’effet est bien plus parlant.

3. « Que se passe-t-il si j’ai besoin de l’argent dans trois ans ? »

La liquidité est le paramètre le plus sous-estimé, parce qu’on se projette toujours dans le scénario où tout va bien.

Un divorce, un accident, une entreprise à recapitaliser, un parent à aider : les besoins de liquidité arrivent rarement au moment prévu. Demandez précisément : combien de temps pour récupérer les fonds, avec quelle pénalité, et à quelle valeur — celle du jour, ou une valeur décotée ?

Un placement excellent mais bloqué peut vous mettre dans une situation bien pire qu’un placement moyen mais disponible.

4. « Quel est le scénario où je perds de l’argent ? »

Toute proposition sérieuse en a un. S’il n’est pas présenté spontanément, exigez-le.

La bonne version n’est pas « les marchés peuvent baisser ». C’est concret : si le taux d’occupation tombe à tel niveau, voilà ce qui se passe. Si le locataire part et que le bien reste vide six mois, voilà le trou de trésorerie. Si les taux remontent de deux points, voilà l’effet sur la revente.

Un interlocuteur qui décrit précisément le scénario défavorable est un interlocuteur qui a fait le travail. Celui qui n’en a pas ne vous protège pas — il vous vend.

5. « Cet avantage fiscal survivrait-il à un changement de loi ? »

Question particulièrement d’actualité.

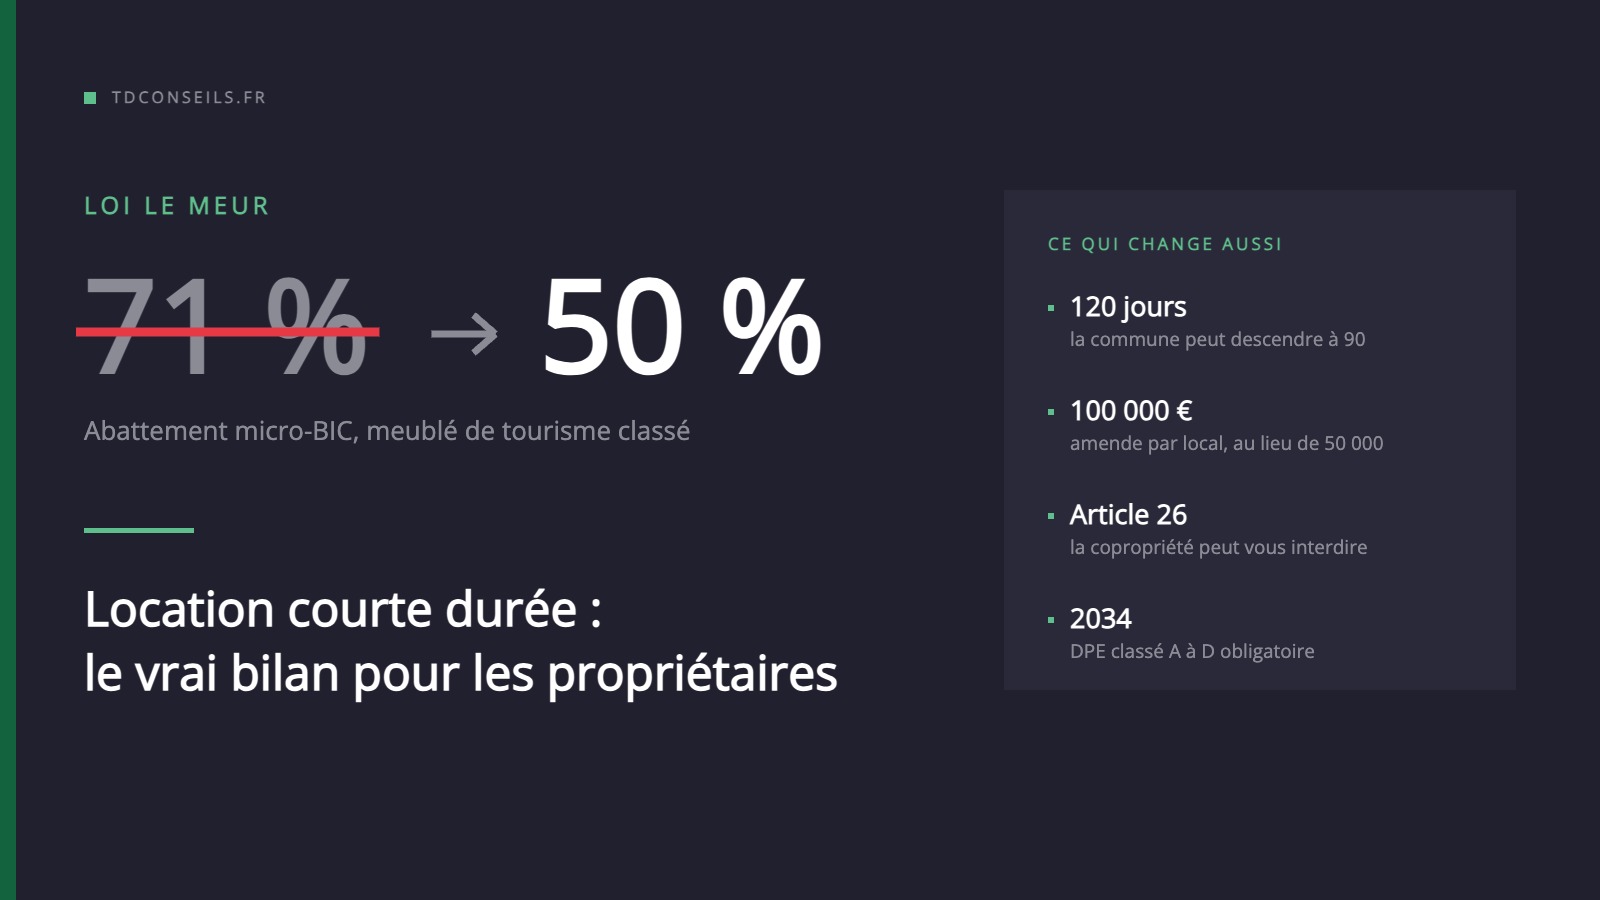
Ceux qui investissaient en meublé de tourisme classé ont vu leur abattement micro-BIC passer de 71 % à 50 % d’une année sur l’autre. Ceux qui exploitent au régime réel ont découvert que les amortissements déduits pendant des années sont désormais réintégrés dans la plus-value au moment de vendre. Aucun des deux n’était prévisible trois ans plus tôt.

D’où la règle que j’applique pour moi-même : si l’opération ne tient que grâce à l’avantage fiscal, ce n’est pas un investissement, c’est un pari sur la stabilité législative. Un bon montage doit rester acceptable même si l’avantage disparaît. Refaites le calcul sans lui. Si le résultat devient mauvais, vous avez votre réponse.

6. « Que feriez-vous à ma place, et l’avez-vous fait ? »

Question directe, et très révélatrice.

Un conseiller qui a lui-même le produit vous le dira volontiers, avec le détail. Un conseiller qui ne l’a pas peut avoir d’excellentes raisons — situation patrimoniale différente, horizon différent — et il vous les expliquera. Là encore, ce n’est pas la réponse qui compte, c’est la facilité avec laquelle elle vient.

7. « Qu’est-ce que je ne vous ai pas demandé et que je devrais savoir ? »

Ma préférée, et je la pose systématiquement dans tous les domaines.

Elle sort l’interlocuteur de son argumentaire préparé. Quelqu’un qui maîtrise vraiment son sujet a toujours quelque chose à ajouter, souvent un point de vigilance que la plaquette ne mentionne pas. Un silence gêné est, en soi, une réponse complète.

Le fond du problème n’est pas le produit

Je vois surtout des gens qui cherchent un produit alors qu’ils n’ont pas encore de stratégie. Ils demandent « SCPI ou locatif ? » avant d’avoir répondu à : de quoi ai-je besoin, dans combien de temps, et qu’est-ce que je suis prêt à supporter comme contrainte ?

Tant que ces trois réponses ne sont pas posées, n’importe quel produit peut sembler bon, parce qu’il n’y a rien à quoi le comparer. C’est exactement la situation dans laquelle on souscrit ce qu’on regrette cinq ans plus tard.

L’ordre correct est toujours le même : objectif, horizon, tolérance au risque et à l’illiquidité, puis véhicule. Jamais l’inverse.

Cet article est une méthode de lecture, pas un conseil en investissement personnalisé. Je ne suis ni votre conseiller financier ni votre fiscaliste, et rien de ce qui précède ne tient compte de votre situation particulière. Avant toute décision, faites valider votre montage par un professionnel qui connaît votre dossier.


Vous avez une proposition sur la table et un doute ? Je ne place aucun produit financier et je n’ai donc rien à vous vendre à la place. Je vous aide à poser les bonnes questions et à voir ce que vous ne voyez pas.

Réserver mon diagnostic (1 h – 120 €)

Diagnostic d’une heure avec compte rendu écrit, déduit si vous me confiez ensuite votre bien.

Click to rate this post!
[Total: 0 Average: 0]
Votre bien ne se vend pas : les 6 causes réelles (et aucune ne s’appelle « le marché »)

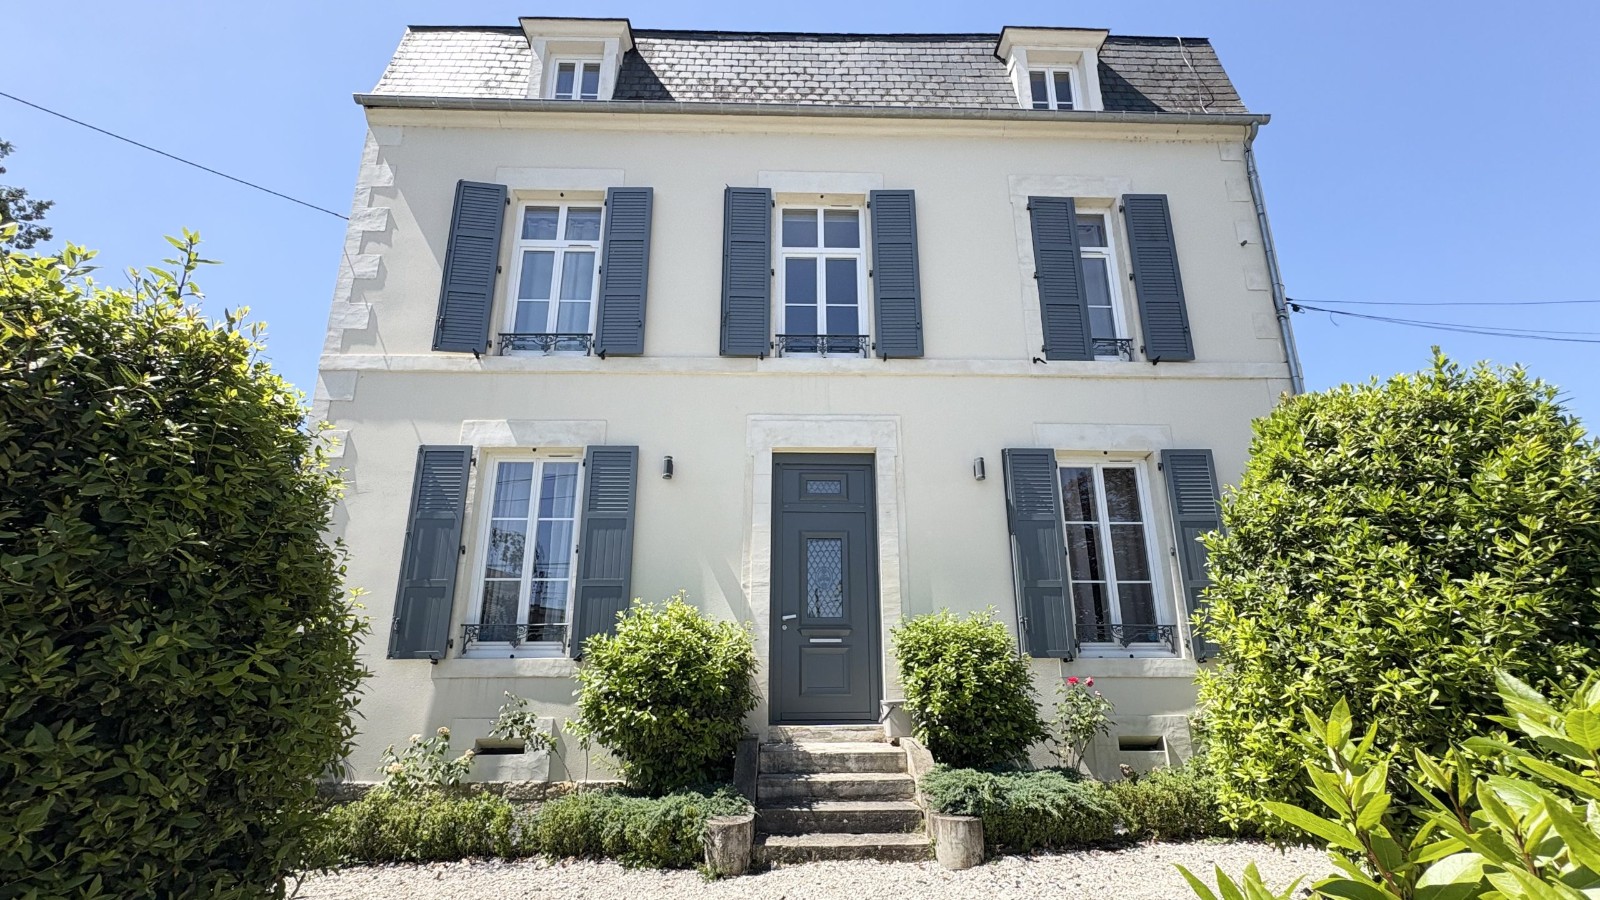
Maison de maître à vendre, façade claire aux volets bleu-gris et toit d'ardoise, avec cour en gravier et jardin arboré

Quand un bien ne part pas, j’entends presque toujours la même phrase : « le marché est difficile ». C’est rarement vrai. Dans la grande majorité des dossiers que je reprends, le bien était vendable — il était juste mal positionné, mal montré, ou proposé aux mauvaises personnes.

Je suis mandataire immobilier et je me suis spécialisé sur deux catégories que les agences classiques rechignent à prendre : les biens touristiques et les biens difficiles à vendre. Voici, dans l’ordre de fréquence, ce qui bloque réellement.

1. Le prix n’est pas faux, il est mal placé

Ce n’est pas la même chose. Un prix « trop haut » de 3 %, on le négocie. Un prix mal placé, lui, vous sort purement et simplement des résultats de recherche.

Les acquéreurs ne cherchent pas par prix exact, ils cherchent par tranche : jusqu’à 150 000, de 150 000 à 200 000, et ainsi de suite. Un bien affiché 205 000 € disparaît de tous les filtres « jusqu’à 200 000 ». Vous ne perdez pas quelques acheteurs, vous perdez une population entière.

Le test à faire vous-même : posez votre prix, puis regardez les bornes de filtre les plus proches en dessous. Si vous êtes juste au-dessus de l’une d’elles, vous payez très cher quelques milliers d’euros d’affichage.

2. Les trois premières photos tuent le dossier

Un acquéreur décide en quelques secondes s’il clique ou s’il passe. Ce qui se joue là n’est pas la qualité du bien, c’est la qualité de la première impression.

Les erreurs que je corrige le plus souvent :

  • Une photo d’extérieur prise à contre-jour ou par temps gris, alors que la même façade au soleil de fin d’après-midi change tout.
  • Des pièces vides. Une pièce vide ne paraît pas grande, elle paraît froide et plus petite. Il faut au minimum un repère d’échelle.
  • Du désordre du quotidien — torchon, chargeur, poubelle, tapis de bain. Invisible pour celui qui habite, immédiatement perçu par celui qui visite.
  • Pas de plan. Un plan coté, même sommaire, augmente nettement le taux de demande de visite : il répond à la question « est-ce que ça peut marcher pour moi ? » sans que l’acquéreur ait à se déplacer.

Si vous ne deviez changer qu’une chose : reprenez les trois premières photos. C’est le meilleur retour sur temps investi de toute la vente.

3. L’annonce s’adresse à tout le monde, donc à personne

Une annonce qui liste des mètres carrés ne vend rien. Ce qui déclenche, c’est la projection.

Un bien atypique — une grande maison de village, un ancien commerce, un bien à travaux, un logement déjà exploité en courte durée — n’intéresse pas l’acquéreur moyen. Il intéresse un profil précis : l’investisseur, l’artisan, la famille recomposée, le porteur d’un projet de chambres d’hôtes.

La bonne question n’est pas « comment décrire ce bien ? » mais « pour qui ce bien est-il une évidence ? ». Une fois ce profil identifié, tout change : le titre, le premier paragraphe, les photos retenues, les sites où l’on diffuse, et même l’heure des visites.

Sur un bien déjà exploité en location courte durée, par exemple, l’argument n’est pas la surface : c’est l’historique d’exploitation, le mobilier inclus, les avis accumulés, le calendrier de réservations déjà rempli. Ce sont des actifs, et la plupart des annonces ne les mentionnent même pas.

Un cas que j’ai vécu

Une maison de maître, dont les propriétaires n’arrivaient pas à se séparer. Pendant qu’elle était en vente, je l’exploitais pour eux en location courte durée. Et c’est au cours de cette période d’exploitation que j’ai trouvé l’acquéreur.

Ce que ça change, très concrètement : un bien vide pendant des mois coûte de l’argent, se dégrade et se visite mal. Un bien qui tourne est chauffé, entretenu, propre à chaque rotation, et il produit un revenu au lieu d’en consommer. Les propriétaires ont cessé de subir le délai de vente.

La leçon n’est pas « mettez tous vos biens en courte durée ». C’est qu’un bien en vente n’est pas condamné à être un bien à l’arrêt. Entre la décision de vendre et la signature, il peut continuer à vivre — et ce n’est pas incompatible avec le fait de le vendre, au contraire.

4. La diffusion est trop étroite

Beaucoup de vendeurs se limitent à deux ou trois portails grand public. C’est logique, mais insuffisant pour un bien qui vise un profil rare : plus l’acquéreur est spécifique, plus il faut élargir le filet.

De mon côté, je maintiens la diffusion sur environ 200 sites d’annonces, dont des supports spécialisés selon la nature du bien. Ce n’est pas une question de volume pour le volume : c’est qu’un acheteur d’ancien commerce ou de bien touristique ne cherche pas au même endroit qu’un primo-accédant.

5. Les visites ne sont pas filtrées

C’est le point qui épuise le plus les vendeurs, et de loin.

Recevoir quinze visites en un mois n’est pas un bon signe si douze d’entre elles viennent de personnes qui n’obtiendront jamais leur financement, ou qui n’ont pas encore vendu leur propre bien. Vous vous usez, vous vous découragez, et vous finissez par baisser un prix qui n’était pas le problème.

Le filtrage du dossier acquéreur en amont — capacité d’emprunt réelle, apport, accord de principe, bien à vendre ou non — n’est pas une formalité administrative. C’est ce qui fait la différence entre trois visites utiles et quinze visites qui ne mènent nulle part.

6. Le compromis casse au financement

Une vente signée n’est pas une vente faite. Une part significative des compromis tombe sur la condition suspensive de prêt, et on perd alors deux à trois mois — pendant lesquels le bien sort du marché, puis y revient avec l’étiquette « déjà vu », qui est la pire de toutes.

D’où l’intérêt de s’occuper du financement de l’acquéreur avant la signature, pas après. J’ai été courtier en crédit avant d’être mandataire, et c’est probablement l’endroit où j’évite le plus de casse : savoir lire un dossier, repérer le point qui va coincer, et orienter vers le bon interlocuteur.

Deux façons de vendre, selon votre disponibilité

Je propose deux formules, et je suis transparent sur la logique de chacune.

La formule classique. Je m’occupe de tout, visites comprises. C’est le choix de ceux qui n’ont pas le temps, qui habitent loin, ou qui ne veulent pas gérer la relation avec les acquéreurs.

La formule partagée. Vous assurez les visites vous-même, et les honoraires sont divisés par deux. Je conserve tout le reste : la diffusion sur les 200 sites, le filtrage des dossiers acquéreurs, le financement et la négociation.

La seconde a du sens si vous êtes sur place, disponible, et à l’aise pour faire visiter. Personne ne parle mieux d’une maison que celui qui y a vécu. En revanche, si vous êtes émotionnellement attaché au bien ou peu à l’aise avec la négociation, la formule classique vous coûtera moins cher au final — un vendeur qui se justifie face à un acquéreur perd toujours du terrain.

Le diagnostic à faire ce soir

Prenez votre annonce et répondez honnêtement à cinq questions :

  1. Mon prix est-il juste au-dessus d’une borne de filtre courante ?
  2. Mes trois premières photos donneraient-elles envie à quelqu’un qui ne connaît pas le bien ?
  3. Puis-je nommer en une phrase l’acquéreur idéal de ce bien ?
  4. Mon annonce parle-t-elle à ce profil, ou à tout le monde ?
  5. Sur mes dernières visites, combien de visiteurs avaient un financement validé ?

Si vous bloquez sur deux de ces questions ou plus, le problème n’est pas le marché.


Votre bien est en ligne depuis plusieurs mois sans offre sérieuse ? Je regarde votre annonce et je vous dis franchement ce qui bloque, même si vous ne travaillez pas avec moi ensuite.

Réserver mon diagnostic

Diagnostic d’une heure avec compte rendu écrit, déduit si vous me confiez ensuite votre bien.

Click to rate this post!
[Total: 1 Average: 5]

Location courte durée : le vrai bilan de la loi Le Meur pour les propriétaires

Loi Le Meur : l'abattement micro-BIC des meublés de tourisme classés passe de 71 % à 50 %

Je gère une quarantaine de logements en courte durée à Nevers, et je vois passer beaucoup de propriétaires qui découvrent les nouvelles règles au moment de leur déclaration de revenus. C’est le pire moment pour les découvrir.

La loi du 19 novembre 2024 dite loi Le Meur a changé la donne, et ses effets se déploient encore en 2026. Voici ce qui s’applique réellement aujourd’hui, sans dramatisation et sans langue de bois.

1. Le choc fiscal est déjà passé, et beaucoup ne l’ont pas vu venir

C’est de loin la mesure qui coûte le plus cher, et c’est celle dont on a le moins parlé.

Avant, sur vos revenus 2024, un meublé de tourisme classé au régime micro-BIC bénéficiait d’un abattement de 71 % jusqu’à 188 700 € de recettes. Autrement dit, vous ne déclariez que 29 % de ce que vous encaissiez.

Sur vos revenus 2025, déclarés au printemps 2026, c’est tombé à 50 % d’abattement dans la limite de 77 700 €. Pour un meublé non classé, c’est encore plus sec : 30 % d’abattement, plafond de recettes à 15 000 €.

Pour les revenus 2026, le plafond des classés remonte légèrement à 83 600 € avec le même abattement de 50 %. Les non classés restent à 15 000 € et 30 %.

Traduisons en clair. Un propriétaire qui encaissait 40 000 € sur un meublé classé déclarait 11 600 € de revenu imposable. Il en déclare désormais 20 000 €. La différence n’est pas cosmétique : selon votre tranche, elle se compte en milliers d’euros d’impôt supplémentaire.

Deux conséquences pratiques :

  • Le classement du meublé n’est plus une option. L’écart entre classé et non classé est passé de confortable à décisif, surtout si vous dépassez 15 000 € de recettes, seuil au-delà duquel le micro-BIC non classé ne vous est même plus accessible.
  • Le régime réel mérite un vrai calcul. Avec un abattement forfaitaire tombé à 50 %, le réel redevient intéressant dès que vos charges réelles — intérêts d’emprunt, ménage, linge, charges de copropriété, amortissement du bien et du mobilier — dépassent la moitié de vos recettes. Sur un bien acheté à crédit, c’est très souvent le cas.

2. Les 120 jours ne sont plus un plafond garanti

Si vous louez votre résidence principale, la limite nationale reste de 120 jours par année civile. Mais depuis le 1er janvier 2025, une commune peut, par délibération motivée, abaisser ce plafond jusqu’à 90 jours.

Le plancher légal est bien 90 jours : une mairie ne peut pas descendre en dessous. En revanche, elle peut fixer 90, 100 ou 110 jours selon sa politique du logement. L’amende en cas de dépassement a été portée à 15 000 €.

Le réflexe à avoir : avant d’acheter ou de vous lancer, appelez le service urbanisme de la commune concernée et demandez si une délibération a été prise. Cela prend dix minutes et cela peut changer la rentabilité de votre projet.

3. Le changement d’usage : la vraie arme des communes

Si le logement n’est pas votre résidence principale, ou si vous la louez plus de 120 jours par an, vous entrez dans le régime du changement d’usage.

Ce qui a changé : les communes en zone tendue peuvent instaurer ce régime par simple délibération, sans autorisation préfectorale préalable. Les autres peuvent le faire par délibération motivée. Autrement dit, ce n’est plus réservé aux grandes métropoles : n’importe quelle commune sous tension peut désormais s’en saisir.

Elles peuvent aussi :

  • délivrer des autorisations temporaires, d’une durée inférieure à cinq ans, sans renouvellement automatique ;
  • fixer des quotas par zone géographique, en nombre d’autorisations ou en part maximale de logements ;
  • exiger une compensation : transformer en logement un local d’un autre usage, ou racheter de la commercialité à un tiers.

Les sanctions ont suivi : l’amende civile est passée de 50 000 € à 100 000 € par local, et les communes disposent d’une amende administrative de 5 000 € à 10 000 €.

Le point que je souligne toujours : une autorisation temporaire non renouvelable, c’est un modèle économique à durée déterminée. Si vous financez un bien sur vingt ans en comptant sur des revenus de courte durée, et que l’autorisation tombe au bout de trois ans, le montage ne tient plus. Il faut que le bien soit viable en location classique, ou revendable sans perte.

4. Votre copropriété peut désormais vous interdire de louer

C’est le point le plus sous-estimé, et celui qui fait le plus de dégâts.

Avant, interdire la location de courte durée dans une copropriété demandait l’unanimité — autant dire jamais. Depuis l’entrée en vigueur de la loi, cette interdiction peut être votée à la majorité de l’article 26 de la loi de 1965, c’est-à-dire la majorité des copropriétaires représentant au moins deux tiers des voix. C’est nettement plus atteignable.

Deux conditions doivent être réunies : l’interdiction ne peut viser que les lots constituant une résidence secondaire, et le règlement de copropriété doit déjà interdire toute activité commerciale dans les lots d’habitation — la fameuse clause d’habitation bourgeoise. Un copropriétaire ne peut donc pas se voir interdire de louer sa résidence principale.

Deux autres obligations à connaître :

  • tout règlement de copropriété établi depuis l’entrée en vigueur de la loi doit mentionner expressément si le meublé de tourisme est autorisé ou interdit ;
  • lorsqu’un lot fait l’objet d’une déclaration de meublé de tourisme, le copropriétaire doit en informer le syndic, et un point d’information est inscrit à l’ordre du jour de la prochaine assemblée générale.

Mon conseil, très concret : avant d’acheter un lot en copropriété pour du meublé de tourisme, lisez le règlement en entier et demandez les trois derniers procès-verbaux d’assemblée générale. S’il y a de la tension sur le sujet, cela se voit tout de suite.

5. Le DPE entre dans la danse

Depuis l’entrée en vigueur de la loi, dans les communes ayant instauré l’autorisation de changement d’usage, toute nouvelle autorisation est conditionnée à un DPE classé A à E en métropole. Cela ne concerne pas la résidence principale du loueur.

Et à compter du 1er janvier 2034, l’exigence se durcit et se généralise : tous les meublés de tourisme, hors résidence principale, devront être classés A à D en métropole.

Attention à une confusion très répandue. On lit souvent un calendrier 2025 / 2028 / 2034 pour les meublés de tourisme. Ce calendrier est celui de la décence énergétique des locations de longue durée, issu de la loi Climat et Résilience. Ce n’est pas le même régime. Pour les meublés de tourisme, il n’existe aujourd’hui aucune obligation générale de DPE minimal pour exploiter : l’exigence A à E ne se déclenche qu’au moment d’une demande d’autorisation de changement d’usage.

Cela dit, 2034 n’est pas si loin quand on raisonne en horizon d’investissement. Si vous achetez un bien classé F ou G aujourd’hui, intégrez le coût des travaux dans votre plan de financement, pas dans vos bonnes intentions.

6. L’enregistrement national : un chantier encore en cours

La loi prévoit la généralisation de la déclaration avec numéro d’enregistrement à toutes les communes, calée sur l’entrée en application du règlement européen sur les locations de courte durée, au 20 mai 2026. Deux décrets du 19 mars 2026 ont mis en place la plateforme de partage de données entre l’État, les communes et les plateformes de réservation.

Je vous le dis honnêtement : sur le terrain, le déploiement n’est pas encore uniforme. Les informations officielles destinées aux particuliers décrivent encore, à ce jour, un régime où la déclaration n’est obligatoire que dans certaines communes. Le dispositif technique semble d’abord conçu comme une infrastructure entre administrations et plateformes, pas comme un guichet grand public.

La bonne attitude n’est donc pas d’attendre, mais de vérifier auprès de votre mairie. Si elle a instauré l’enregistrement, faites-le. Le numéro doit figurer sur toutes vos annonces, et les plateformes finiront par le rendre obligatoire.

Méfiez-vous au passage des sites privés qui se présentent comme le portail officiel d’enregistrement. Certains services déployés commune par commune sont des prestataires, pas l’État. Passez toujours par le site de votre mairie.

7. Le piège de la revente : les amortissements

Dernier point, et il concerne la sortie plutôt que l’exploitation.

Depuis les cessions réalisées à compter du 15 février 2025, les amortissements pratiqués sous le régime réel doivent être réintégrés dans le calcul de la plus-value immobilière. Concrètement, tout ce que vous avez déduit pendant des années au titre de l’usure du bien vient gonfler votre plus-value taxable au moment de vendre.

Cela ne concerne que les loueurs au régime réel, pas ceux au micro-BIC. Mais comme le réel devient justement plus attractif avec la baisse des abattements, beaucoup de propriétaires vont basculer au réel sans mesurer ce qui les attend à la revente. Le gain fiscal annuel est réel ; il est en partie repris à la sortie.

Ce n’est pas une raison pour rejeter le réel. C’est une raison pour faire le calcul sur la durée complète de détention, pas sur une seule année.

Ce que je ferais à votre place

Quatre actions, dans cet ordre :

  1. Faites classer votre meublé si ce n’est pas déjà fait. C’est aujourd’hui la mesure au meilleur rapport effort/gain.
  2. Appelez votre mairie et demandez trois choses : y a-t-il un régime de changement d’usage, un plafond de jours abaissé, un enregistrement obligatoire.
  3. Relisez votre règlement de copropriété et les derniers procès-verbaux d’assemblée générale.
  4. Refaites votre calcul micro-BIC contre réel avec les nouveaux chiffres, en intégrant la revente.

Ces informations sont données à titre général et ne constituent pas un conseil fiscal personnalisé. Chaque situation dépend de votre commune, de votre régime et de votre montage. Pour trancher, faites valider par votre comptable.


Vous gérez un ou plusieurs meublés et vous vous demandez si votre montage tient encore la route ? Je gère une quarantaine de logements et deux laveries à Nevers, et j’accompagne des propriétaires sur exactement ces questions.

Réserver mon diagnostic (1 h – 120 €)

Diagnostic d’une heure avec compte rendu écrit, déduit si vous me confiez ensuite votre bien.

Click to rate this post!
[Total: 1 Average: 5]